
Upadłość konsumencka i oddłużanie - kancelaria Upadłości Ekspert
Zadzwoń i umów bezpłatną analizę z naszym Ekspertem
Prowadzimy Cię od pierwszej rozmowy do zakończenia postępowania - bez konieczności Twojej wizyty w sądzie.
Płatność w ratach Możliwa płatność w ratach - warunki omawiamy przed Twoją decyzją.
Jesteśmy kancelarią pomagającą w upadłości konsumenckiej. Nie jesteśmy komornikiem ani firmą windykacyjną.
Nie wiesz, od czego zacząć? Zrób anonimowy test (2 minuty)Sprawdź anonimowo swoją sytuację i wybierz odpowiedni dla Ciebie sposób kontaktu.
pisemna gwarancja wynagrodzenia
Pisemna Gwarancja to zapis, który przeczytasz przed decyzją
Prostą, jednostronicową umowę podpiszesz dopiero wtedy, gdy będziesz gotowy.
Jeśli przy prawidłowo złożonym i opłaconym wniosku upadłość nie zostanie ogłoszona, wynagrodzenie nie jest należne, a otrzymane wpłaty zwracamy w 14 dni.
Gwarancja pisemna w umowie - nie jest hasłem z reklamy.
Warunki omawiasz przed decyzją - w prostym języku i bez pośpiechu.
Umowę zabierzesz do domu - możesz wrócić, gdy będziesz gotowy.
Gwarancja wynagrodzenia
Warunki gwarancji opisujemy w umowie przed decyzją o współpracy.
Jeżeli wobec Zleceniodawcy nie zostałaby ogłoszona upadłość, wynagrodzenie nie będzie należne Zleceniobiorcy. Zleceniobiorca gwarantuje wówczas zwrot otrzymanych wpłat Zleceniodawcy w terminie 14 dni.
wyróżnienia
Docenieni za jakość i zaufanie
Orły Prawa 2024 (Katowice) oraz Certyfikat Firma Godna Zaufania 2026.
Orły Prawa 2024
Laureat konkursu w Katowicach.
Źródło wyróżnienia
Firma Godna Zaufania 2026
Certyfikat widoczny na przekazanym zdjęciu.
Źródło certyfikatu
wsparcie także po ogłoszeniu upadłości
Nie zostajesz sam po ogłoszeniu upadłości.
Upadłość została ogłoszona. Co dalej? Wiele firm kończy pomoc na etapie złożenia wniosku. My pomagamy również później.
Pomagamy przy kontakcie z syndykiem, ankiecie, portalu Krajowego Rejestru Zadłużonych, pismach i planie spłaty.
Opowiedz, co jest dziś najpilniejszepierwsza rozmowa bez oceniania01 02 03 Wybierz najłatwiejszy sposób kontaktu
Wstyd i lęk są częścią tej sytuacji. Nie musisz przez nie przechodzić sam.
Długi, zajęcie wynagrodzenia albo niezrozumiałe pismo mogą powodować napięcie. Rozmowę zaczynamy od tego, co jest dla Ciebie najpilniejsze - bez oceny i bez konieczności opowiadania wszystkiego od razu.
Nie musisz znać wszystkich kwot
Na początku wystarczy zarys sytuacji albo jedno pismo, które budzi największy niepokój.
Nie musisz nic podpisywać
Rozmowa służy zrozumieniu możliwości. Decyzja o dalszych krokach pozostaje po Twojej stronie.
Nie musisz się tłumaczyć
Trudna sytuacja finansowa nie definiuje człowieka. Rozmawiamy konkretnie i spokojnie.
ważna decyzja
Spłacasz, a długu nie ubywa? Zobacz, dokąd prowadzi każda droga
Nic nie robię
- Odsetki i koszty windykacji rosną co miesiąc
- Wierzyciele kierują sprawy do sądu i komornika
- Komornik może zająć część pensji, emerytury lub konto
Spłacam dalej sam
- Duża część raty idzie na odsetki, a nie na dług
- Nowe pożyczki na spłatę starych tylko powiększają problem
- Trudno powiedzieć, kiedy to się skończy
Upadłość konsumencka
- Po ogłoszeniu upadłości egzekucje komornicze zostają z mocy prawa zawieszone, a potem umorzone
- Plan spłaty uwzględnia Twoje możliwości - w niektórych sprawach sąd umarza długi bez planu spłaty
- Na końcu: nowy start bez dawnych długów
O ogłoszeniu upadłości i jej skutkach decyduje sąd. Niektóre zobowiązania (np. alimenty) nie podlegają umorzeniu.
Zobacz prawdziwe postanowienia z naszych spraw ↓dowody, nie deklaracje
Nie musisz wierzyć reklamie. Sprawdź liczby, opinie i dwa wywiady z ekspertem.
Każda liczba ma podany okres. Opinie pochodzą z wizytówek Google, a oba wywiady prowadzą do źródła.
przeprowadzonych upadłości
Liczba upadłości przeprowadzonych przez nasz zespół. Stan: wrzesień 2026.
największy umorzony dług jednego Klienta
Najwyższy dług umorzony w jednej sprawie naszego klienta. Stan: wrzesień 2026.
doświadczenia naszego zespołu
Doświadczenie zespołu prowadzącego sprawy. Stan: wrzesień 2026.
i obsługa całego kraju
Spotkania w 6 kancelariach, obsługa zdalna na terenie całego kraju, a zwłaszcza w miastach wojewódzkich.
Dane na wrzesień 2026
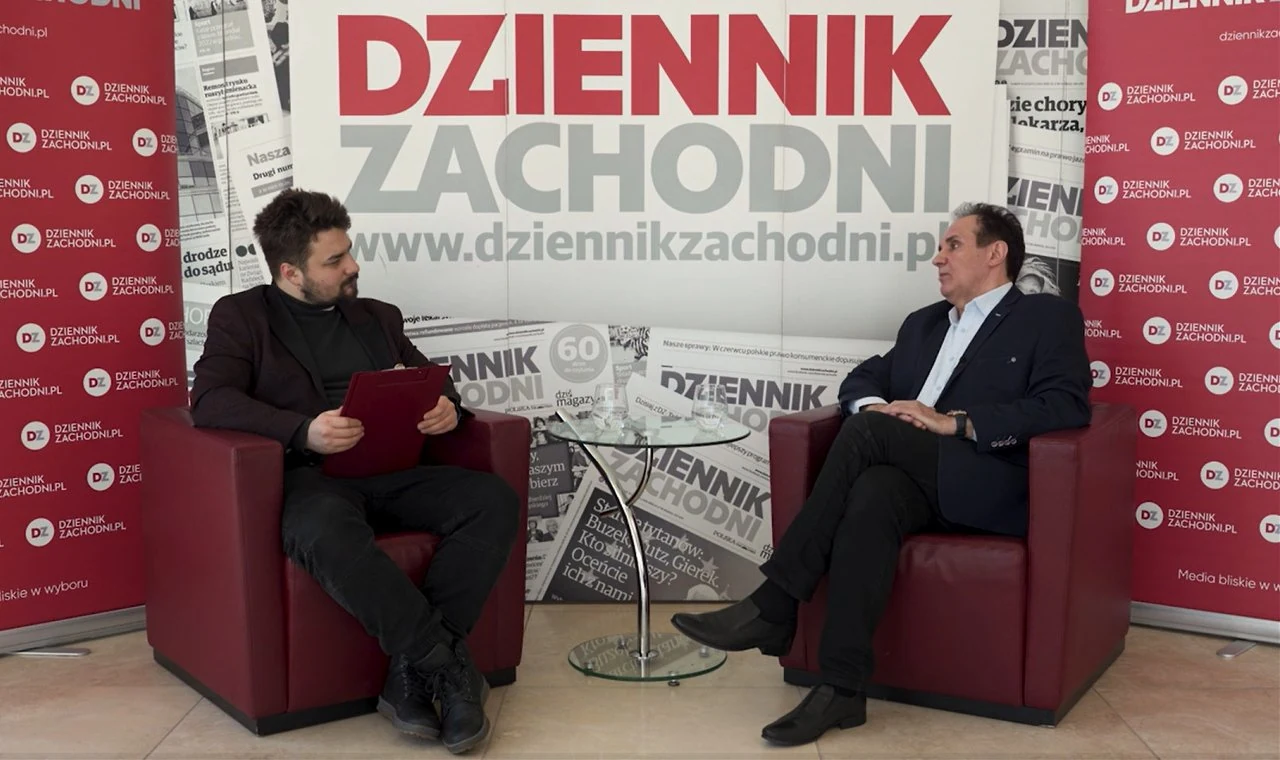
rozmowa z ekspertem
Czy upadłość konsumencka to skuteczna droga do wolności od długów?
Piotr Kwak z Upadłości Ekspert opowiada o indywidualnej ocenie sytuacji i dostępnych formach pomocy.
Obejrzyj wywiad Materiał Upadłości Ekspert · 3 marca 2026 r.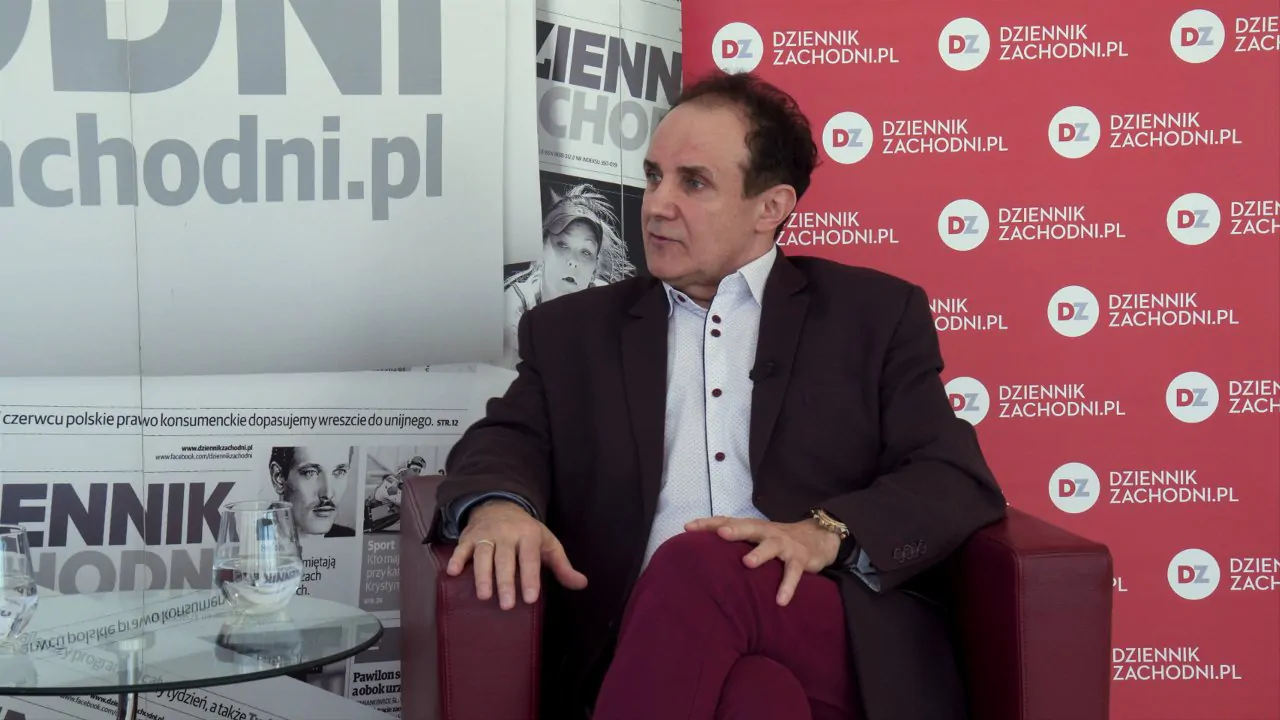
rozmowa z ekspertem
Upadłość konsumencka w praktyce. Ile naprawdę trwa wyjście z długów?
Piotr Kwak z Upadłości Ekspert opowiada o realnych terminach postępowania, etapach wychodzenia z długów i możliwościach szybszego zakończenia sprawy.
Obejrzyj wywiad Materiał informacyjny Upadlosci-Ekspert.pl · 5 marca 2026 r.01 · dyskretnie i bez danych
Sprawdź w 2 minuty, czy możesz umorzyć swoje długi
Odpowiedz na 4 krótkie pytania. Test jest anonimowy - nie prosimy o dane, aby pokazać wynik.
Wynik ma charakter orientacyjny, nie stanowi porady prawnej, a o ogłoszeniu upadłości rozstrzyga sąd.
Pytanie 1 z 4 25%
Jaka jest łączna kwota Twojego zadłużenia?
Test działa tylko w Twojej przeglądarce. Nie zapisujemy odpowiedzi, dopóki nie poprosisz o oddzwonienie.
spotkanie w Twoim mieście
Nasze kancelarie - a w całej Polsce rozmowa po Twojemu.
Obsługujemy Klientów z całej Polski. Większość spraw prowadzimy w całości zdalnie: telefon, wideorozmowa, dokumenty online lub kurierem. Nie musisz przyjeżdżać do kancelarii.
Wybierz kancelarię
Najczęściej obsługujemy zdalnie Klientów m.in. z: Białegostoku, Bydgoszczy, Gdańska, Gorzowa Wielkopolskiego, Kielc, Krakowa, Lublina, Olsztyna, Opola, Poznania, Rzeszowa, Szczecina, Torunia, Wrocławia i Zielonej Góry. Nie widzisz swojej miejscowości? Obsługujemy całą Polskę - zadzwoń: 513 513 613.
Wizytówki Google naszych kancelarii
jasny proces
Jak przebiega sprawa o oddłużenie
Na każdym etapie wiesz, co robimy, ile może potrwać i czego potrzebujemy od Ciebie.
- 01
Bezpłatna analiza przed decyzją
około 20 minutPierwsza rozmowa (ok. 20 minut) to już bezpłatna wstępna ocena Twojej sytuacji finansowej i majątkowej. Po niej wiesz, czy upadłość konsumencka jest dla Ciebie.
Ty: Opisujesz to, co pamiętasz. Nie musisz znać wszystkich kwot. - 02
Dokumenty i wniosek
po zebraniu potrzebnych danychNie musisz mieć wszystkich dokumentów ani pamiętać wszystkich swoich zobowiązań. Przygotujemy wnioski do czterech baz danych o zadłużeniu i w razie potrzeby sprawdzimy e-sąd, żeby uzyskać pełną historię Twoich zobowiązań i niczego nie pominąć.
Ty: Przesyłasz dokumenty partiami - możesz zrobić zdjęcia telefonem. - 03
Złożenie wniosku
po skompletowaniuSkładamy wniosek do właściwego sądu i prowadzimy korespondencję procesową.
Ty: Akceptujesz przygotowany wniosek. Resztą zajmujemy się my. - 04
Wsparcie po ogłoszeniu upadłości
zależnie od sprawyPomagamy także przy kontakcie z syndykiem, pismach i dalszych formalnościach.
Ty: Zostajesz w kontakcie z naszym zespołem - bez wizyty w sądzie, jeśli nie będzie potrzebna. - 05
Plan albo umorzenie
indywidualniePomagamy w pismach do sądu i syndyka aż do zakończenia postępowania.
Ty: Realizujesz ustalenia, mając wsparcie przy dalszych formalnościach.
uczciwa kwalifikacja
Kiedy ta droga nie będzie najlepsza
Najlepsza rozmowa nie zawsze kończy się ofertą. Jeśli lepsza będzie inna droga, powiemy to wprost.
Masz przejściową trudność, ale możesz regulować raty
Gdy problem ma charakter krótkotrwały, zwykle warto najpierw sprawdzić ugodę, wakacje kredytowe albo restrukturyzację zobowiązania.
Prowadzisz aktywną działalność gospodarczą
Sytuacja przedsiębiorcy wymaga odrębnej analizy. Najpierw trzeba ustalić, czy właściwą drogą nie będzie postępowanie dotyczące działalności.
Masz wyłącznie jeden niewielki dług
Przy zadłużeniu niższym niż 30 tys. zł koszty i czas postępowania mogą nie być proporcjonalne. Podpowiemy, jakie inne kroki rozważyć.
Potrzebujesz wyłącznie szybkiej pożyczki
Nie pomożemy w zaciąganiu kolejnego zobowiązania. Rozmowa ma dać Ci konkretną odpowiedź, a nie odkładać decyzję.
Ukrywasz majątek albo nie chcesz ujawnić zobowiązań
Postępowanie wymaga pełnej i rzetelnej informacji. Zatajanie faktów może zaszkodzić sprawie; uczciwie wyjaśnimy ryzyko.
Zanim podejmiesz decyzję
Upadłość konsumencka - co warto wiedzieć, zanim zdecydujesz
Czym jest upadłość konsumencka
Upadłość konsumencka to postępowanie sądowe dla osoby fizycznej, która nie prowadzi działalności gospodarczej i nie jest w stanie regulować wymagalnych zobowiązań. Pozwala uporządkować sytuację zadłużenia, przeznaczyć dostępny majątek na zaspokojenie wierzycieli i rozstrzygnąć, czy pozostałe długi mogą zostać umorzone. Podstawą są przepisy ustawy z dnia 28 lutego 2003 r. - Prawo upadłościowe, w szczególności art. 491¹ i następne.
Ogłoszenie upadłości nie oznacza natychmiastowego zniknięcia wszystkich zobowiązań. To początek kolejnych czynności, w których uczestniczą sąd, syndyk, wierzyciele i Ty. Potrzebna jest współpraca oraz rzetelne przedstawienie sytuacji. Możesz mieć dochód, rodzinę lub mieszkanie i nadal potrzebować takiej analizy. Zanim zdecydujesz, warto porównać skutki postępowania z możliwościami spłaty poza nim. Znaczenie ma nie tylko wysokość długu, ale również to, czy proponowane rozwiązanie jest wykonalne w Twoim codziennym życiu.
Kto może złożyć wniosek
Podstawowym warunkiem jest niewypłacalność. Oznacza utratę zdolności do wykonywania wymagalnych zobowiązań pieniężnych, czyli tych, których termin zapłaty już nadszedł. Prawo przewiduje domniemanie takiego stanu, gdy opóźnienie przekracza trzy miesiące. Nie jest to polecenie, aby celowo przestać płacić, ani gwarancja ogłoszenia upadłości. W praktyce bada się dochody, konieczne wydatki, terminy płatności i przyczyny problemów, a nie samo chwilowe saldo rachunku.
Wniosek może złożyć także osoba bez majątku lub mająca tylko jednego wierzyciela. Wcześniejsze prowadzenie firmy samo w sobie nie zamyka tej drogi, ale wymaga ustalenia aktualnego statusu i historii zadłużenia. Rażące niedbalstwo nie jest dawną automatyczną przesłanką oddalenia wniosku konsumenta. Może jednak wpływać na długość planu spłaty. Celowe doprowadzenie do niewypłacalności może natomiast skutkować odmową oddłużenia. Nie pomijaj więc trudnych okoliczności, nawet jeśli obawiasz się, że są niekorzystne.
Co się dzieje po ogłoszeniu upadłości
Sąd wyznacza syndyka, który obejmuje majątek należący do masy upadłości, sprawdza informacje o zobowiązaniach i prowadzi czynności służące zaspokojeniu wierzycieli. Masa upadłości to majątek objęty postępowaniem, z ustawowymi wyłączeniami. Nie obejmuje każdej rzeczy ani całego dochodu bez ograniczeń. Musisz przekazać potrzebne dokumenty, ujawnić majątek i odpowiadać na pytania. Syndyk wykonuje ustawowe zadania, ale nie jest Twoim osobistym pełnomocnikiem.
Egzekucje skierowane do majątku masy, wszczęte wcześniej, zawieszają się z dniem ogłoszenia upadłości. Po uprawomocnieniu się postanowienia ulegają umorzeniu na zasadach ustawy. Samo wysłanie wniosku nie daje tego skutku. Odsetki zaspokajane z masy dotyczą zasadniczo okresu do ogłoszenia upadłości, lecz istnieją wyjątki dla zabezpieczeń rzeczowych. Nie oznacza to, że wszystkie odsetki po prostu przestają być naliczane. Informacje o sprawie są obwieszczane w Krajowym Rejestrze Zadłużonych, czyli KRZ. Warto od początku ustalić sposób odbierania korespondencji i pilnowania terminów.
Plan spłaty albo umorzenie bez planu
W większości spraw sąd ustala plan spłaty wierzycieli. Określa on, jakie kwoty i przez jaki czas masz przekazywać. Sąd bierze pod uwagę możliwości zarobkowe, konieczne utrzymanie Twoje i osób zależnych, potrzeby mieszkaniowe oraz niezaspokojone zobowiązania. Podstawowy okres ustalenia planu wynosi do 36 miesięcy. Przy umyślnym doprowadzeniu do niewypłacalności lub rażącym niedbalstwie wynosi od 36 do 84 miesięcy. Ustawa przewiduje też szczególne zasady skracania, zaliczania czasu postępowania i późniejszej zmiany planu.
Umorzenie bez planu nie jest typowym skutkiem braku oszczędności. Wymaga osobistej sytuacji, która w oczywisty sposób wskazuje na trwałą niezdolność do dokonywania jakichkolwiek spłat. Jeśli niezdolność nie jest trwała, możliwe jest umorzenie warunkowe z pięcioletnim okresem przewidzianym w ustawie. O rozwiązaniu decyduje sąd, a nie sam wniosek lub deklaracja doradcy. Wykonywanie planu wiąże się także z obowiązkami sprawozdawczymi. Gdy sytuacja się zmienia, nie należy samodzielnie przerywać wpłat.
Jakie długi nie podlegają umorzeniu
Oddłużenie ma ustawowe granice. Art. 491²¹ ust. 2 Prawa upadłościowego wyłącza z umorzenia zobowiązania alimentacyjne oraz renty odszkodowawcze za wywołanie choroby, niezdolności do pracy, kalectwa lub śmierci. Wyjątki obejmują także orzeczone przez sąd grzywny, obowiązek naprawienia szkody i zadośćuczynienia, nawiązki oraz świadczenia pieniężne orzeczone jako środek karny lub środek związany z poddaniem sprawcy próbie. Nie umarza się również obowiązku naprawienia szkody wynikającej z przestępstwa lub wykroczenia stwierdzonego prawomocnym orzeczeniem.
Osobnym wyjątkiem są zobowiązania umyślnie nieujawnione, jeżeli wierzyciel nie brał udziału w postępowaniu. Dlatego nie warto wybierać tylko tych długów, które wydają się wygodne do opisania. Nowe zobowiązania powstałe po ogłoszeniu upadłości nie są objęte umorzeniem starych długów. Jeśli masz alimenty, wyrok lub niejasne roszczenie odszkodowawcze, przedstaw dokument do osobnej oceny. Nazwa na wezwaniu do zapłaty nie zawsze wystarcza, aby właściwie zakwalifikować zobowiązanie i ocenić jego dalszy los.
Ile trwa postępowanie
Nie ma jednej daty zakończenia pasującej do każdej sprawy. Najpierw zbierasz informacje i dokumenty, następnie sąd rozpoznaje wniosek. Po ogłoszeniu upadłości syndyk ustala skład majątku i zobowiązania, prowadzi potrzebną sprzedaż oraz przygotowuje dalsze rozliczenia. Potem sąd rozstrzyga o planie spłaty albo innym przewidzianym ustawą sposobie zakończenia. Jeśli ustalono plan, jego wykonywanie jest kolejnym okresem, a nie częścią oczekiwania na samo ogłoszenie upadłości.
Czynności sądu i syndyka mogą zajmować miesiące, a realizacja planu może trwać lata. Nie traktuj tego jako prognozy dla siebie. Czas zależy między innymi od kompletności dokumentacji, rodzaju majątku, sporów o wierzytelności i obciążenia sądu. Sprzedaż mieszkania może wymagać innych czynności niż sprawa bez nieruchomości. Termin dotyczący rozpoznania wniosku nie jest terminem uzyskania pełnego oddłużenia. W rozmowie warto pytać osobno o każdy etap i o zadania, które można już przygotować bez czekania na kolejne pismo.
Pomagamy przygotować i złożyć wniosek
Nie masz wszystkich dokumentów lub nie pamiętasz wszystkich długów? To nie stoi na przeszkodzie, aby zacząć. Pomagamy skompletować dokumenty, sprawdzamy za Ciebie dostępne bazy i pomagamy uzupełnić informacje potrzebne do przygotowania wniosku. Nie musisz robić tego samodzielnie.
Nie musisz samodzielnie wypełniać formularzy ani zastanawiać się, jak opisać swoją sytuację. Nasz zespół analizuje dokumenty, porządkuje informacje i przygotowuje oraz składa wniosek w ramach uzgodnionej współpracy. Wyjaśniamy jego treść przed podpisaniem i pomagamy przy dalszych formalnościach.
Pomagamy przygotować wniosek tak, aby rzetelnie przedstawić Twoją sytuację i zwiększyć szanse na ogłoszenie upadłości. Sprawdzamy kompletność informacji, opis przyczyn zadłużenia i wymagane załączniki. Nie gwarantujemy decyzji sądu - o ogłoszeniu upadłości rozstrzyga sąd po ocenie Twojej sprawy.
- Pomoc w kompletowaniu dokumentów - Ustalamy, czego brakuje, i pomagamy uzyskać potrzebne informacje. Możesz zacząć od dokumentów, które już masz.
- Mniej samodzielnego szukania - Sprawdzamy dostępne bazy za Ciebie i pomagamy odtworzyć historię zobowiązań, zamiast zostawiać Cię z tym zadaniem.
- Mniejsze ryzyko pominięć - Weryfikujemy i porządkujemy informacje o wierzycielach, długach, majątku, dochodach i wydatkach przed przygotowaniem wniosku.
- Przygotowanie i złożenie wniosku po naszej stronie - Pomagamy z formularzami, załącznikami i obsługą KRZ. Nie musisz samodzielnie poznawać wszystkich formalności.
- Jasne wyjaśnienia i wsparcie - Tłumaczymy treść wniosku i kolejne kroki prostym językiem. Pomagamy zrozumieć pisma i wymagane uzupełnienia.
Pisemna gwarancja w umowie dotyczy zwrotu wynagrodzenia, nie decyzji sądu. Jeśli przy prawidłowo złożonym i opłaconym wniosku upadłość nie zostanie ogłoszona, wynagrodzenie nie jest należne, a otrzymane wpłaty zwracamy w 14 dni, zgodnie z warunkami umowy.
Materiał ma charakter informacyjny i nie zastępuje indywidualnej oceny Twojej sytuacji.
pytania, które słyszymy najczęściej
Pytania i odpowiedzi
Jeśli jedna z odpowiedzi nie wystarczy, możesz zadzwonić lub napisać.
Zobacz wszystkie pytania01Czy muszę iść do sądu?
Najczęściej nie. Wniosek o ogłoszenie upadłości jest rozpatrywany na posiedzeniu niejawnym. Jeżeli w konkretnej sprawie potrzebne będzie osobiste działanie, wyjaśnimy to przed podjęciem kroku.
02Czy pomagacie też po ogłoszeniu upadłości?
Tak. Pomagamy także na kolejnym etapie: przy kontakcie z syndykiem, ankiecie, portalu Krajowego Rejestru Zadłużonych, pismach i planie spłaty. Wiele firm kończy pomoc na samym wniosku, a my pozostajemy przy sprawie dalej.
03Czy syndyk mi pomoże?
Syndyk jest neutralny między sądem, wierzycielami i dłużnikiem - nie jest Twoim pełnomocnikiem ani doradcą. My pomagamy Ci zrozumieć pisma, terminy i kolejne kroki w Twojej sprawie.
04Nie mam wszystkich dokumentów i nie pamiętam wszystkich długów. Co wtedy?
To nie przekreśla pierwszej rozmowy. Wystarczy zarys sytuacji albo jedno pismo, które dziś budzi największy niepokój. Pomożemy skompletować dokumenty i przygotować wnioski, aby uzupełnić historię zobowiązań.
05Od jakiej kwoty zadłużenia prowadzicie sprawy?
Prowadzimy sprawy od 30 000 zł zadłużenia wzwyż. Przy niższej kwocie koszty i czas postępowania nie zawsze są proporcjonalne do korzyści, dlatego warto najpierw omówić inne możliwe rozwiązania.
06Czy mogę płacić w ratach?
Możliwa płatność w ratach. Warunki i sposób rozliczenia omawiamy przed decyzją, po poznaniu sytuacji i zakresu potrzebnej pomocy.
07Ile kosztuje prowadzenie sprawy?
I etap prowadzenia sprawy kosztuje 2 900 - 4 900 zł. Obejmuje analizę sytuacji, skompletowanie dokumentów, przygotowanie i złożenie wniosku oraz prowadzenie sprawy aż do postanowienia sądu o ogłoszeniu upadłości. Opłata sądowa od wniosku: 30 zł. To opłata urzędowa za złożenie wniosku, niezależna od wynagrodzenia za prowadzenie sprawy. Po ogłoszeniu upadłości zakres i koszt dalszego wsparcia ustalamy indywidualnie.
08Czy obsługujecie moje miasto?
Spotkania organizujemy w 6 kancelariach, a sprawy prowadzimy zdalnie w całej Polsce. Możesz zacząć od telefonu lub rozmowy online, a formę spotkania ustalimy wspólnie.
09Ile trwa sprawa i od czego zależy plan spłaty?
Czas postępowania i ewentualny plan spłaty zależą od sytuacji finansowej, majątku, dochodów, dokumentów oraz decyzji sądu. Celem jest ocena możliwie najkorzystniejszego, jak najmniejszego i jak najkrótszego planu spłaty, bez obiecywania konkretnego wyniku.
10Czy stracę mieszkanie?
To ważny temat do indywidualnej analizy. Znaczenie mają m.in. wartość mieszkania, sytuacja rodzinna oraz obciążenia. Na pierwszej rozmowie wyjaśnimy, jakie scenariusze warto rozważyć w Twojej sprawie.
cena i zakres współpracy
Najpierw sprawdzamy, jak możemy pomóc. Potem poznajesz cenę.
2 900 - 4 900 zł za prowadzenie sprawy
I etap: od analizy do ogłoszenia upadłości. Cena obejmuje analizę Twojej sytuacji, skompletowanie dokumentów, przygotowanie i złożenie wniosku oraz prowadzenie sprawy aż do postanowienia sądu o ogłoszeniu upadłości.
Opłata sądowa od wniosku: 30 zł. To opłata urzędowa za złożenie wniosku, niezależna od wynagrodzenia za prowadzenie sprawy.
Po ogłoszeniu upadłości możemy wspierać Cię dalej (m.in. w kontaktach z syndykiem i przy planie spłaty) - zakres i koszt ustalamy indywidualnie.
Płatność w ratach Możliwa płatność w ratach - warunki omawiamy przed Twoją decyzją.
Ilustracja proporcjiPrzy zadłużeniu 80 000 zł kwota 2 900 zł odpowiada 3,63% tej sumy.
Zobacz dokładny zakres ceny To przykład relacji kosztu do łącznego zadłużenia - nie obietnica umorzenia ani indywidualnego wyniku postępowania.
Cena ustalona przed decyzją
Cenę i zakres obsługi znasz przed podpisaniem umowy.
Nie sama kwota długu określa pracę
Wyższy dług z małą liczbą wierzycieli może wymagać mniej czynności niż niższe zadłużenie rozproszone między wiele umów, pism i wierzycieli.
Co obejmuje cena
Cena obejmuje także pisma na kolejnych etapach, obsługę w systemie KRZ i kontakt z nami do końca postępowania.
Gwarancja pisemna w umowie - przeczytasz przed decyzją.
Zapytaj o wycenę swojej sprawy: 513 513 613
kontakt na Twoich zasadach
Zadzwoń lub napisz, a dowiesz się więcej!
Nie musisz znać wszystkich kwot ani tłumaczyć wszystkiego od pierwszej minuty. Najpierw wybierz najłatwiejszy dla Ciebie sposób kontaktu.